
Comprar imóvel em outra cidade pode fazer sentido para quem planeja mudar de vida, investir em uma região com mais potencial, comprar um imóvel para os filhos, adquirir uma casa de veraneio ou formar patrimônio fora da cidade onde mora. A decisão exige mais cuidado do que uma compra local, porque o comprador precisa avaliar uma região que não conhece no dia a dia.
A carta de crédito do consórcio imobiliário pode ajudar nessa estratégia, desde que o imóvel escolhido tenha documentação regular, valor coerente com o mercado e atenda às regras da administradora. No Consórcio Eldorado, a carta mínima para imóveis hoje é de R$ 150 mil. Esse valor pode entrar na compra de imóveis compatíveis com determinadas regiões ou compor uma aquisição maior, junto com recursos próprios.
Antes de comprar em outra cidade, o consorciado precisa pesquisar o mercado local, visitar a região, escolher corretores confiáveis, conferir documentação, calcular custos extras e entender como vai cuidar do imóvel depois da compra. Comprar longe pode abrir boas oportunidades, mas não combina com pressa.
Comprar imóvel em outra cidade deixou de ser uma escolha rara. Muitas famílias passaram a considerar essa possibilidade por motivos diferentes. Algumas buscam qualidade de vida. Outras querem investir em cidades com crescimento imobiliário. Há quem pense no futuro dos filhos, em uma casa para férias, em um imóvel para aluguel ou em uma mudança profissional.
O consórcio imobiliário pode fazer parte desse planejamento porque permite organizar a compra ao longo do tempo. Depois da contemplação, a carta de crédito oferece poder de compra, mas o comprador precisa usar esse crédito com método. Quando a cidade é diferente da sua, cada detalhe exige mais atenção.
Índice
- Por que alguém compra imóvel em outra cidade
- Como pesquisar o mercado imobiliário local antes da compra
- O cuidado com bairros que você não conhece bem
- Por que visitar o imóvel ainda faz diferença
- Como escolher corretor e imobiliária com mais segurança
- Documentação e cartório: o que muda quando a compra é fora da sua cidade
- Como usar carta de crédito imobiliária nessa operação
- Como cuidar do imóvel depois da compra
- Erros comuns ao comprar imóvel em outra cidade
- Comprar longe exige mais pesquisa, não mais pressa
Por que alguém compra imóvel em outra cidade
A compra de imóvel fora da cidade onde você mora pode nascer de objetivos bem diferentes. Uma família pode querer morar perto da praia depois da aposentadoria. Pais podem planejar um apartamento para um filho que vai estudar em outra cidade. Um investidor pode buscar regiões com maior demanda de aluguel. Um profissional pode se preparar para uma transferência de trabalho.
Cada objetivo muda a forma de avaliar o imóvel.
- Quem compra para morar precisa olhar rotina, segurança, serviços, deslocamento e adaptação da família.
- Quem compra para os filhos precisa observar acesso a universidades, transporte, comércio e custo mensal.
- Quem compra para alugar deve estudar demanda, valor médio de locação, vacância e perfil dos inquilinos.
- Quem compra para veraneio precisa calcular manutenção, segurança e períodos sem uso.
O erro aparece quando o comprador trata todos esses objetivos do mesmo jeito. Um imóvel bom para férias pode não ser bom para aluguel. Um imóvel barato em cidade distante pode gerar dificuldade de gestão. Um apartamento em bairro famoso pode não entregar liquidez se o condomínio pesa demais.
Antes de escolher a cidade, defina o papel do imóvel no seu plano.
Como pesquisar o mercado imobiliário local antes da compra
A pesquisa começa antes da visita. O comprador deve comparar anúncios em portais imobiliários, conversar com corretores locais, observar valores por bairro e entender quais regiões concentram maior procura.
O preço anunciado não conta a história toda. Alguns imóveis ficam meses no mercado porque o proprietário pede acima do valor real. Outros parecem baratos porque têm documentação pendente, localização ruim ou custo de manutenção alto.
Ao pesquisar, compare imóveis semelhantes. Um apartamento de dois quartos em bairro central não deve entrar na mesma conta de uma casa em área afastada. Metragem, idade do prédio, vaga de garagem, condomínio, estado de conservação e documentação mudam o preço.
Também vale observar o ritmo da cidade. Bairros próximos a universidades, hospitais, polos comerciais, praias, centros empresariais ou novas vias podem ter perfis de demanda diferentes. A região pode servir para moradia, aluguel anual, aluguel por temporada ou valorização futura.
O consorciado que usa carta de crédito precisa ter ainda mais cuidado, porque a administradora avaliará o imóvel antes de liberar o crédito. Pesquisa fraca aumenta o risco de escolher um bem que não passa na análise ou não vale o preço pedido.
O cuidado com bairros que você não conhece bem
Quem mora na cidade conhece atalhos, áreas mais seguras, ruas barulhentas, pontos de alagamento, trânsito, horários de movimento e diferenças entre bairros vizinhos. Quem compra de fora não tem essa percepção.
Por isso, o comprador precisa visitar a região em horários diferentes. Uma rua tranquila durante a manhã pode ficar congestionada no fim da tarde. Um bairro movimentado no fim de semana pode ser vazio durante a semana. Uma região perto da praia pode ter boa procura na alta estação e baixo movimento no restante do ano.
Também convém conversar com moradores, comerciantes, porteiros e síndicos. Essas conversas revelam informações que anúncios não mostram. Pergunte sobre segurança, transporte, obras, barulho, comércio, iluminação, manutenção urbana e histórico de problemas.
Se o imóvel fica em condomínio, avalie a administração. Um condomínio com taxa alta, inadimplência elevada ou manutenção atrasada pode reduzir a atratividade da compra. Em prédio antigo, pergunte sobre obras previstas, elevadores, fachada, encanamento e fundo de reserva.
Comprar em outra cidade exige presença. A distância não pode substituir a análise.
Por que visitar o imóvel ainda faz diferença
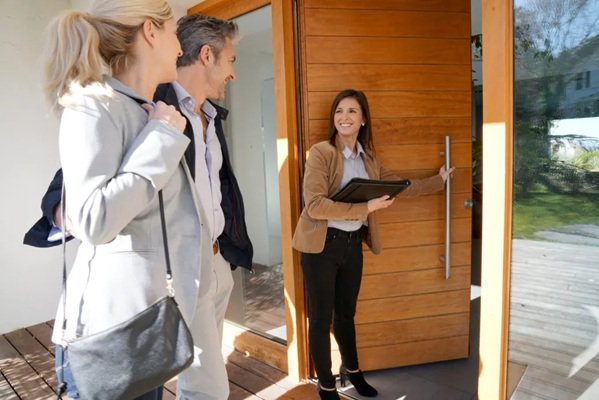
Fotos bem feitas podem valorizar um imóvel. Vídeos ajudam, chamadas por vídeo também, mas nada substitui uma visita presencial quando a compra envolve alto valor.
A visita permite perceber iluminação, ventilação, barulho, cheiro, umidade, estado real dos acabamentos, conservação do prédio, vizinhança e acesso. Muitos desses pontos não aparecem no anúncio.
Na visita, observe paredes, teto, piso, janelas, instalações aparentes, pressão da água, área comum, garagem e entorno. Em casas, avalie telhado, muros, drenagem, quintal, rachaduras e segurança. Em apartamentos, observe hall, elevadores, escadas, corredores e funcionamento das áreas comuns.
Se você não puder visitar, envie alguém de confiança ou contrate um profissional local para fazer uma avaliação. Essa despesa pode evitar uma compra ruim.
O comprador com carta de crédito contemplada precisa alinhar essa visita com a análise documental. Não adianta se encantar pelo imóvel e descobrir depois que a matrícula tem problema ou que o vendedor não pode assinar a venda.
Como escolher corretor e imobiliária com mais segurança
O corretor pode ajudar muito em uma compra fora da sua cidade, mas você precisa escolher esse profissional com cuidado. Busque corretores registrados, com atuação local, boa reputação e conhecimento real da região.
Um bom corretor não empurra qualquer imóvel. Ele explica diferenças entre bairros, aponta custos, informa riscos e ajuda a reunir documentos. Também entende que compra com carta de crédito exige prazo, análise e aprovação da administradora.
Desconfie de abordagens com pressão excessiva. Frases como “precisa fechar hoje” ou “não precisa olhar documentação agora” indicam risco. O comprador não deve assinar proposta, pagar sinal ou assumir compromisso sem entender a situação do imóvel.
Também vale confirmar se a imobiliária tem endereço, histórico e canais claros de atendimento. Em compras à distância, golpes podem aparecer com anúncios falsos, fotos copiadas e vendedores que pedem pagamento rápido para “segurar” a oportunidade.
A pressa favorece quem quer vender. A calma protege quem vai comprar.
Documentação e cartório: o que muda quando a compra é fora da sua cidade
A documentação básica continua importante, mesmo quando a compra acontece em outra cidade. O comprador precisa analisar matrícula atualizada, escritura, registro, IPTU, certidões, dados do vendedor e situação condominial, quando houver.
Saiba como analisar a documentação de um imóvel antes da compra: guia para evitar problemas futuros.
A diferença está na logística. O cartório responsável pelo imóvel fica na cidade ou região onde o bem está registrado. Isso pode exigir deslocamentos, envio de documentos, reconhecimento de firmas, acompanhamento remoto e prazos que variam conforme o local.
A matrícula atualizada deve confirmar quem é o proprietário, qual é a descrição oficial do imóvel e se existem restrições. Se o imóvel pertence a mais de uma pessoa, todos os proprietários precisam participar da venda. Se há inventário, separação, penhora ou alienação, a operação pode ficar mais lenta.
No caso de compra com consórcio imobiliário, a administradora também solicitará documentos para análise. O consorciado deve confirmar essa lista antes de assinar compromisso com o vendedor. Assim, evita prometer prazo que não depende apenas dele.
Como usar carta de crédito imobiliária nessa operação
A carta de crédito imobiliária pode ser usada para comprar imóvel em outra cidade, desde que a operação atenda às regras do consórcio e da administradora. O bem precisa passar por análise documental, avaliação e aprovação.
Saiba como comprar imóvel com carta de crédito de consórcio sem errar na escolha.
No Consórcio Eldorado, a carta mínima para imóveis hoje é de R$ 150 mil. Esse valor pode entrar em diferentes estratégias. Em algumas cidades, pode viabilizar a compra de imóveis compatíveis com essa faixa. Em regiões mais valorizadas, pode compor uma aquisição maior com recursos próprios.
O consorciado deve informar à administradora que pretende comprar imóvel em outra cidade e confirmar os procedimentos. Também precisa alinhar com o vendedor que o pagamento depende da aprovação do processo. A carta contemplada não funciona como transferência imediata para o proprietário.
Essa explicação evita conflito. O vendedor precisa saber que haverá análise, avaliação, contrato, registro e liberação conforme as etapas da administradora.
A carta de crédito pode dar poder de negociação, mas o comprador precisa apresentar segurança e organização.
Como cuidar do imóvel depois da compra
Comprar em outra cidade não termina no registro. O proprietário precisará cuidar do imóvel, mesmo à distância. Esse ponto pesa muito em compras para investimento, veraneio ou moradia futura.
Se o imóvel ficará alugado, o comprador deve decidir se vai administrar sozinho ou contratar uma imobiliária. A gestão profissional pode cobrar taxa, mas ajuda a lidar com visitas, contratos, cobranças, manutenção e troca de inquilino.
Se o imóvel ficará vazio, surgem outros cuidados. Segurança, limpeza, condomínio, IPTU, vistorias, manutenção preventiva e contas básicas precisam de acompanhamento. Um imóvel fechado por muito tempo pode ter infiltração, mofo, problemas elétricos, vazamentos ou ocupação indevida, dependendo do caso.
Quem compra casa de praia ou imóvel de temporada também precisa considerar desgaste, móveis, limpeza, reparos e períodos de baixa procura.
O comprador deve colocar esses custos na conta antes da compra. Um imóvel distante exige gestão, e gestão custa tempo ou dinheiro.
Erros comuns ao comprar imóvel em outra cidade
O primeiro erro envolve confiar apenas em fotos. Imagem vende bem, mas não mostra tudo. O comprador precisa verificar entorno, acesso, barulho, conservação e documentação.
Outro erro acontece quando a pessoa escolhe a cidade por modismo. Uma região pode estar em alta nas redes sociais, mas não ter liquidez real para o tipo de imóvel desejado. A decisão precisa vir de pesquisa.
Também há quem compre para aluguel sem conhecer a demanda local. O imóvel pode ficar vazio por meses se o preço, a localização ou o padrão não combinam com o público da cidade.
Assinar contrato antes da análise documental cria outro risco. O comprador pode pagar sinal e descobrir depois que o imóvel tem pendências.
Por fim, muitos esquecem os custos de deslocamento. Visitas, cartório, vistorias, mudança, administração e manutenção podem aumentar o custo total da compra.
Comprar longe exige mais pesquisa, não mais pressa
Comprar imóvel em outra cidade pode abrir boas oportunidades para moradia, investimento, veraneio ou planejamento familiar. A distância, porém, exige mais pesquisa, visitas, checagem documental e apoio de profissionais confiáveis.
A carta de crédito do consórcio imobiliário pode ajudar o comprador a organizar essa aquisição com mais critério. Depois da contemplação, o consorciado ganha poder de compra, mas precisa escolher um imóvel com documentação regular, preço coerente e boa adequação ao objetivo.
No Consórcio Eldorado, as cartas imobiliárias partem de R$ 150 mil. Esse valor pode entrar em estratégias de compra em diferentes cidades, seja como crédito principal ou parte de uma aquisição maior.
Se você deseja comprar um imóvel em outra cidade com planejamento, conheça as opções do Consórcio Eldorado. Fale com a equipe pelo WhatsApp ou faça uma simulação de consórcio imobiliário no site para entender qual carta de crédito combina melhor com seu objetivo.